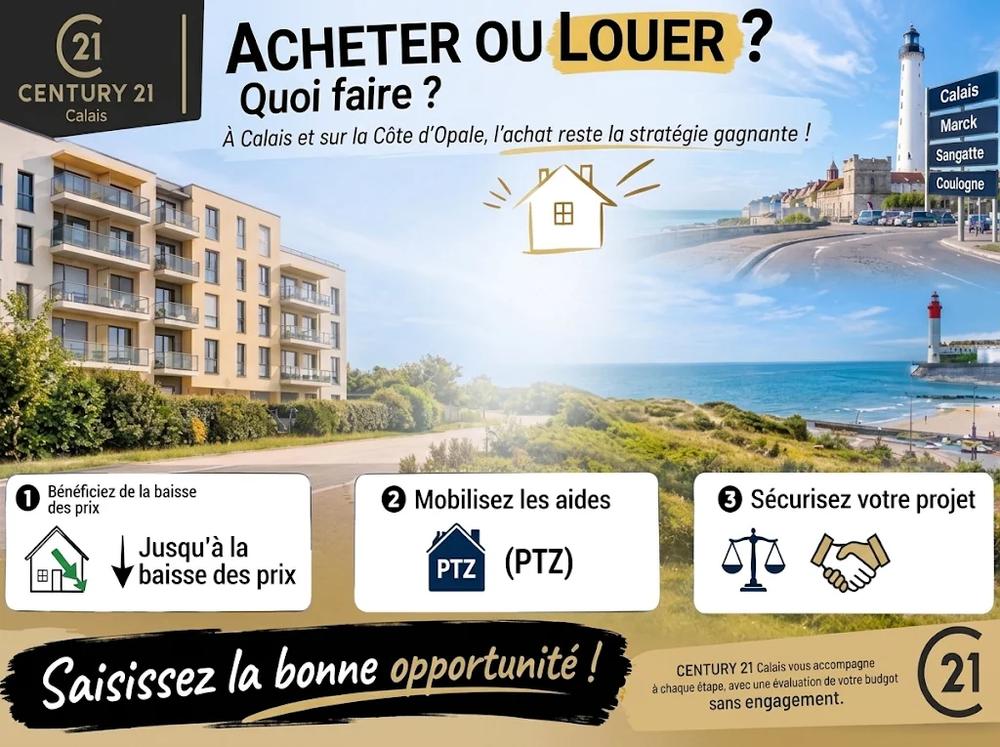
Location ou premier achat à Calais en 2026 ? Les arguments clés pour aider les moins de 35 ans à franchir le pas face à des crédits à plus de 4 %
Introduction : La réalité des taux face à la construction de votre patrimoine en novembre 2026 Pour la nouvelle génération d'actifs du Calaisis et de la Côte d'Opale, devenir propriétaire s'apparente souvent à un défi de taille. Les médias spécialisés diffusent en continu le même message alarmiste : avec des taux d'emprunt dépassant désormais le seuil symbolique des 4 %, le financement immobilier serait devenu hors de portée. Devant cet obstacle apparent, de nombreux jeunes trentenaires, en couple ou en solo, à Calais, Marck, Sangatte ou Coulogne, préfèrent par défaut poursuivre leur location, convaincus d'adopter ainsi une attitude raisonnable. Cependant, une étude économique et patrimoniale objective du marché en ce mois de novembre 2026 révèle tout le contraire. Prolonger son statut de locataire au motif que le coût du crédit a augmenté s'avère généralement contre-productif à moyen et long terme. À Calais, les conseillers de CENTURY 21 décryptent les véritables leviers du marché pour démontrer aux primo-accédants que l'achat d'un logement demeure, plus que jamais, la stratégie la plus sûre pour bâtir leur avenir.
1. L'illusion de la location « sans engagement » face à l'acquisition Le premier réflexe des adeptes du bail locatif repose sur un ressenti : louer offre une apparente liberté, une gestion allégée et évite de s'engager sur deux décennies. Mais sur le plan strictement financier, régler une quittance chaque mois équivaut à rembourser à perte le patrimoine d'un tiers, à savoir votre propriétaire bailleur. Au terme de chaque exercice annuel, l'intégralité des sommes déboursées par le locataire s'est évaporée de sa trésorerie, sans créer le moindre capital personnel. À l'opposé, dès lors que vous souscrivez un financement immobilier, même assorti d'un taux de 4 % ou 4,5 %, une fraction substantielle de votre échéance mensuelle ne constitue pas une charge : il s'agit d'une épargne automatique. Mois après mois, en amortissant le capital de votre dette, vous accroissez concrètement la valeur nette de l'appartement ou de la maison que vous détenez. Par ailleurs, en tant que locataire en cette année 2026, vous encaissez directement les revalorisations annuelles indexées sur l'Indice de Référence des Loyers (IRL), alourdissant continuellement votre budget logement. L'acquéreur occupant, quant à lui, profite d'une mensualité figée et prévisible sur l'ensemble de la période de remboursement. Devenir propriétaire revient donc à ériger un rempart durable contre l'érosion du pouvoir d'achat et la hausse continue des coûts d'habitation.
2. L'aubaine actuelle du repli des prix : Profiter de la baisse aujourd'hui, ajuster son taux demain Le renchérissement du crédit a engendré une conséquence mécanique particulièrement favorable aux acheteurs : il a entraîné un ajustement des valeurs immobilières à la baisse, ou a minima ouvert des marges de négociation nettement plus confortables qu'il y a trois ans. Les propriétaires vendeurs, lucides quant à la contraction de l'enveloppe budgétaire des ménages, font preuve d'un pragmatisme accru et accueillent plus volontiers les offres argumentées. Pour un jeune investisseur, un principe fondamental s'applique avec une pertinence totale : on acquiert une valeur immobilière, jamais un taux d'intérêt. Le montant d'acquisition de votre studio en centre-ville de Calais ou de votre maison familiale à Coulogne est gravé dans le marbre dès l'acte authentique signé chez le notaire. En concrétisant aujourd'hui l'achat d'un logement affichant une décote de 10 % à 15 % par rapport aux pics des années précédentes, vous réalisez une opération patrimoniale remarquable. Et quel sera le scénario si les conditions d'emprunt refluent vers 3 % ou 2,5 % d'ici quelques années ? La marche à suivre est limpide : vous solliciterez votre banque ou un intermédiaire financier afin de renégocier les conditions ou de faire racheter votre encours. Votre taux diminuera, vos échéances mensuelles s'allégeront, tout en conservant le bénéfice d'un bien acquis au tarif attractif de 2026. À l'opposé, patienter dans l'attente d'une détente des taux provoquera un afflux massif d'acquéreurs simultanés, propulsant mécaniquement les prix vers de nouveaux sommets. Temporiser constitue donc la certitude de financer son bien au prix fort.
3. L'Analyse Comparative de Marché (ACM) : Cibler les opportunités cachées du Calaisis Pour accompagner les primo-accédants dans leur projet en limitant toute prise de risque, l'équipe de notre agence calaisienne déploie un outil exclusif et rigoureux : l’Analyse Comparative de Marché (ACM). Nos conseillers savent parfaitement que le plan de financement des jeunes actifs est ajusté à l'euro près. L'ambition de l'ACM n'est pas de vendre une illusion inabordable, mais d'identifier avec précision les biens stratégiques recelant le plus fort potentiel de création de valeur. Sur les communes de Calais, Marck, Blériot-Plage ou Coquelles, nos experts sélectionnent en priorité des maisons nécessitant de simples travaux de modernisation ou des appartements de cœur de ville idéalement desservis. En croisant méthodiquement les données réelles des transactions récentes enregistrées dans le secteur, notre agence donne aux jeunes acheteurs les arguments chiffrés pour formuler des propositions d'achat parfaitement calibrées et compétitives. Notre accompagnement intègre également la projection de la valeur future du logement : acquérir un bien à remettre au goût du jour actuellement, c'est s'assurer une plus-value significative lorsque la famille s'agrandira et qu'il sera temps de revendre pour passer sur une surface plus grande.
4. Le montage financier sur mesure : Maximiser le PTZ et les prêts aidés Affirmer que le crédit coûte 4 % reflète une moyenne générale, mais la structure réelle d'un dossier de financement destiné aux moins de 35 ans s'avère bien plus nuancée et avantageuse. C'est précisément sur ce terrain que l'ingénierie financière mise en place avec nos partenaires devient un avantage majeur pour les jeunes actifs du Calaisis. Nos spécialistes maîtrisent sur le bout des doigts l'ensemble des leviers d'aide à la première acquisition en vigueur en cette fin d'année 2026 :
-
Le Prêt à Taux Zéro (PTZ) élargi : Pour les jeunes ménages qui se portent acquéreurs d'un logement neuf ou d'un bien ancien avec travaux dans les communes éligibles du territoire calaisien, le PTZ permet de couvrir jusqu'à 50 % du montant de l'opération sans aucun intérêt.
-
Les offres bancaires bonifiées « primo-accédants » : Plusieurs établissements financiers partenaires de CENTURY 21 à Calais accordent des décotes de taux dédiées (pouvant atteindre -0,50 % sur le taux affiché) ou des paliers de remboursement adaptés pour faciliter le démarrage des jeunes acheteurs.
-
Le calibrage de la durée d'emprunt : Nos partenaires déterminent le ratio idéal entre un amortissement sur 20 ou 25 ans afin de préserver un reste à vivre serein, tout en validant aisément le plafond réglementaire des 35 % d'endettement fixé par le HCSF.
Par le biais de ce montage combiné et lissé, le taux effectif global de l'opération ressort nettement en deçà de la barre des 4 %, rendant souvent la mensualité d'achat inférieure au loyer d'un bien comparable sur le parc locatif privé.
5. Une sécurisation juridique complète pour un premier achat en toute confiance Parapher son tout premier compromis de vente représente une étape majeure qui suscite naturellement des interrogations chez les néo-acquéreurs. Entre l'examen minutieux des procès-verbaux d'assemblée générale de copropriété, le décryptage du dossier de diagnostics techniques et la rédaction des conditions suspensives, la terminologie immobilière peut paraître complexe. Afin que cette étape demeure un moment enthousiasmant et serein, l'équipe juridique et commerciale de CENTURY 21 Calais garantit un encadrement rigoureux et transparent à chaque phase de la transaction. Votre conseiller dédié prend le temps de traduire chaque clause en langage clair, de détailler vos droits comme vos engagements, et de sécuriser l'avant-contrat afin que le jeune acquéreur bénéficie d'une protection optimale jusqu'à la signature définitive et la remise des clés. Cet accompagnement de proximité, pédagogique et personnalisé, incarne l'engagement quotidien de notre agence.
Conclusion : Prenez dès aujourd'hui les rênes de votre avenir patrimonial Des taux autour de 4 % ne doivent pas être perçus comme un blocage, mais comme une fenêtre de tir idéale pour négocier et acheter au juste prix. Différer sa décision revient à sacrifier de précieux mois de capitalisation tout en continuant d'alimenter un loyer sans retour financier. Chez CENTURY 21 Calais, nous croyons pleinement au dynamisme de la jeunesse de la Côte d'Opale et mettons à votre disposition l'expertise locale et les solutions financières pour concrétiser votre premier achat en toute sérénité. L'évaluation de votre enveloppe budgétaire et la sélection de votre futur logement sont réalisées sur mesure et totalement sans engagement.
🏢 Passez de locataire à propriétaire avec CENTURY 21 Immopale :
📍 Adresse de l'agence : 13 rue Royale 62100 Calais
- 📞 Téléphone de l'agence : 03 21 97 75 76
- ✉️ E-mail direct : immopale@century21.fr
https://www.century21immopale.com/mettre_en_vente/